Care Health Insurance

మీ సర్వీస్ వద్ద కెప్టెన్ కేర్ AI-పవర్డ్ చాట్ అసిస్టెన్స్ ప్రవేశపెడుతున్నాం. ప్రీమియం లెక్కించండి, ఇన్సూరెన్స్ ప్లాన్‌ను సరిపోల్చండి, ప్రోడక్ట్ ఫీచర్‌ను అర్థం చేసుకోండి

చాట్‌ను ఆరంభించండి
icon ధర పొందండి

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ అనేది 32 ఇతర అనారోగ్యాలలో క్యాన్సర్, స్ట్రోక్, పక్షవాతం మరియు లివర్ వైఫల్యం వంటి తీవ్రమైన అనారోగ్యాలకు చికిత్స చేయడంలో ప్రమేయంగల వైద్య ఖర్చుల నుండి మిమ్మల్ని రక్షిస్తుంది.

కేర్ హెల్త్ ఇన్సూరెన్స్ ఎంచుకోవడానికి కారణాలు?

Critical Illness Insurance
  • 96.6% క్లెయిమ్స్ సెటిల్‌మెంట్ నిష్పత్తి~~
  • 22100+ నగదురహిత హెల్త్‌కేర్ ప్రొవైడర్లు^^
  • 74.5 లక్షలు+ ఇన్సూరెన్స్ క్లెయిమ్‌లు సెటిల్ చేయబడ్డాయి**

ప్రజల ద్వారా విశ్వసించబడింది

4.6/5

వ్యక్తిగతీకరించిన ప్లాన్లతో సహాయం పొందండి

1 నిమిషంలో ధర పొందండి

హెల్త్ ఇన్సూరెన్స్ ప్రీమియంపై 10% వరకు ఆదా చేసుకోండి^
+91
+91
🇦🇫 ఆఫ్ఘనిస్తాన్+93 AF
🇦🇱 అల్బేనియా+355 AL
🇩🇿 అల్జీరియా+213 DZ
🇦🇸 అమెరికన్ సమోవా+1684 AS
🇦🇩 అందోరా+376 AD
🇦🇴 అంగోలా+244 AO
🇦🇮 అంగుయిలా+1264 AI
🇦🇬 ఆంటిగ్వా మరియు బార్బుడా+1268 AG
🇦🇷 అర్జెంటీనా+54 AR
🇦🇲 అర్మేనియా+374 AM
🇦🇼 అరుబా+297 AW
🇦🇺 ఆస్ట్రేలియా+61 AU
🇦🇹 ఆస్ట్రియా+43 AT
🇦🇿 అజర్‌బైజాన్+994 AU
🇧🇸 బహామాస్+1242 BS
🇧🇭 బహ్రెయిన్+973 BH
🇧🇩 బంగ్లాదేశ్+880 BD
🇧🇧 బార్బడోస్+1246 BB
🇧🇾 బెలారస్+375 BY
🇧🇪 బెల్జియం+32 BE
🇧🇿 బెలిజ్+501 BZ
🇧🇯 బెనిన్+229 BJ
🇧🇲 బెర్ముడా+1441 BM
🇧🇹 భూటాన్+975 BT
🇧🇴 బోలివియా+591 BO
🇧🇦 బోస్నియా మరియు హెర్జెగోవినా+387 BA
🇧🇼 బోట్స్‌వానా+267 BW
🇧🇷 బ్రెజిల్+55 BR
🇻🇬 బ్రిటిష్ వర్జిన్ ఐల్యాండ్స్+1284 VG
🇧🇳 బ్రూనై+673 BN
🇧🇬 బల్గేరియా+359 BG
🇧🇫 బుర్కినా ఫాసో+226 BF
🇧🇮 బురుండి+257 BI
🇨🇻 కాబో వెర్డే+238 CV
🇰🇭 కంబోడియా+855 KH
🇨🇲 క్యామెరూన్+237 CM
🇨🇦 కెనడ+1 CA
🇰🇾 కేమన్ ఐల్యాండ్స్+1345 KY
🇨🇫 సెంట్రల్ ఆఫ్రికన్ రిపబ్లిక్+236 CF
🇹🇩 చాట్+235 TD
🇨🇱 చిలీ+56 CL
🇨🇳 చైనా+86 CN
🇨🇴 కొలంబియా+57 CO
🇰🇲 కోమోరోస్+269 KM
🇨🇬 కాంగో+242 CG
🇨🇰 కుక్ ఐల్యాండ్స్+682 CK
🇨🇷 కోస్టా రికా+506 CR
🇨🇮 Côte d'IVORE+225 CI
🇭🇷 క్రొయేషియా+385 HR
🇨🇺 క్యూబా+53 CU
🇨🇼 క్యూరాçAo+599 CW
🇨🇾 సైప్రస్+357 CY
🇨🇿 చెక్ రిపబ్లిక్ (చెకియా) +420 CZ
🇩🇰 డెన్మార్క్+45 DK
🇩🇯 జిబూతీ+253 DJ
🇩🇲 డొమినికా+1767 DM
🇩🇴 డొమినికన్ రిపబ్లిక్+1849 DO
🇨🇩 డాక్టర్ కాంగో+243 CD
🇪🇨 ఈక్వెడార్+593 EC
🇪🇬 ఈజిప్ట్+20 EG
🇸🇻 ఎల్ సాల్వడార్+503 SV
🇬🇶 ఈక్వటోరియల్ గినియా+240 GQ
🇪🇷 ఎరిట్రియా+291 ER
🇪🇪 ఎస్టోనియా+372 EE
🇸🇿 ఎస్వతిని+268 SZ
🇪🇹 ఎథియోపియా+251 ET
🇫🇴 ఫైరో ఐల్యాండ్స్+298 FO
🇫🇰 ఫాక్‌ల్యాండ్ ద్వీపాలు+500 FK
🇫🇯 ఫిజి+679 FJ
🇫🇮 ఫిన్‌ల్యాండ్+358 FI
🇫🇷 ఫ్రాన్స్+33 FR
🇵🇫 ఫ్రెంచ్ పాలినేషియా+689 PF
🇬🇦 గాబన్+241 GA
🇬🇲 గాంబియా+220 GM
🇬🇪 జార్జియా+995 GE
🇩🇪 జర్మనీ+49 DE
🇬🇭 ఘనా+233 GH
🇬🇮 జిబ్రాల్టర్+350 GI
🇬🇷 గ్రీస్+30 GR
🇬🇱 గ్రీన్‌ల్యాండ్+299 GL
🇬🇩 గ్రెనడా+1473 GD
🇬🇺 గువామ్+1671 GU
🇬🇹 గ్వాటెమాలా+502 GT
🇬🇳 గినియా+224 GN
🇬🇼 గినియా-బిసౌ+245 GW
🇬🇾 గయానా+592 GY
🇭🇹 హైతీ+509 HT
🇻🇦 హోలీ సీ+379 VA
🇭🇳 హొండురాస్+504 HN
🇭🇰 హాంగ్ కాంగ్+852 HK
🇭🇺 హంగరీ+36 HU
🇮🇸 ఐస్‌ల్యాండ్+354 IS
🇮🇳 ఇండియా+91 IN
🇮🇩 ఇండోనేషియా+62 ID
🇮🇷 ఇరాన్+98 IR
🇮🇶 ఇరాక్+964 IQ
🇮🇪 ఐర్లాండ్+353 IE
🇮🇲 ఐల్ ఆఫ్ మ్యాన్+44 IM
🇮🇱 ఇజ్రాయెల్+972 IL
🇮🇹 ఇటలీ+39 IT
🇯🇲 జమైకా+1876 JM
🇯🇵 జపాన్+81 JP
🇯🇴 జోర్డాన్+962 JO
🇰🇿 కజకిస్తాన్+7 KZ
🇰🇪 కెన్యా+254 KE
🇰🇮 కిరిబాటి+686 KI
🇰🇼 కువైట్+965 KW
🇰🇬 కిర్గిజ్‌స్థాన్+996 KG
🇱🇦 లావోస్+856 LA
🇱🇻 లాట్వియా+371 LV
🇱🇧 లెబనాన్+961 LB
🇱🇸 లెసోథో+266 LS
🇱🇷 లైబీరియా+231 LR
🇱🇾 లిబియా+218 LY
🇱🇮 లీచెన్‌స్టీన్+423 LI
🇱🇹 లిథువేనియా+370 LT
🇱🇺 లక్సెంబర్గ్+352 LU
🇲🇴 మకావ్+853 MO
🇲🇬 మడగాస్కర్+261 MG
🇲🇼 మలావి+265 MW
🇲🇾 మలేషియా+60 MY
🇲🇻 మాల్దీవ్స్+960 MV
🇲🇱 మాలి+223 ML
🇲🇹 మాల్టా+356 MT
🇲🇭 మార్షల్ ద్వీపాలు+692 MH
🇲🇷 మారిటానియా+222 MR
🇲🇺 మారిషస్+230 MU
🇾🇹 మేయోట్+262 YT
🇲🇽 మెక్సికో+52 MX
🇫🇲 మైక్రోనేషియా+691 FM
🇲🇩 మోల్డోవా+373 MD
🇲🇨 మొనాకో+377 MC
🇲🇳 మంగోలియా+976 MN
🇲🇪 మాంటెనెగ్రో+382 ME
🇲🇸 మాంట్‌సెరాట్+1664 MS
🇲🇦 మొరాకో+212 MA
🇲🇿 మొజాంబిక్+258 MZ
🇲🇲 మయన్మార్+95 MM
🇳🇦 నమీబియా+264 NA
🇳🇷 నౌరు+674 NR
🇳🇵 నేపాల్+977 NP
🇳🇱 నెదర్లాండ్స్+31 NL
🇳🇨 కొత్త కాలెడోనియా+687 NC
🇳🇿 న్యూజిలాండ్+64 NZ
🇳🇮 నికరాగువా+505 NI
🇳🇪 నైజర్+227 NE
🇳🇬 నైజీరియా+234 NG
🇳🇺 Niue+683 NU
🇲🇵 నార్తర్న్ మరియానా ఐల్యాండ్స్+1670 MP
🇰🇵 నార్త్ కొరియా+850 KP
🇲🇰 నార్త్ మ్యాసిడోనియా+389 MK
🇳🇴 నార్వే+47 వర్తించదు
🇴🇲 ఒమన్+968 OM
🇵🇰 పాకిస్తాన్+92 PK
🇵🇼 పలావు+680 PW
🇵🇦 పనామా+507 PA
🇵🇬 పాపువా న్యూ గినియా+675 PG
🇵🇾 పరాగ్వే+595 PY
🇵🇪 పెరు+51 PE
🇵🇭 ఫిలిప్పీన్స్+63 PH
🇵🇱 పోలాండ్+48 PL
🇵🇹 పోర్చుగల్+351 PT
🇵🇷 ప్యూర్టో రికో+1939 PR
🇶🇦 కతార్+974 QA
🇷🇪 Réunion+262 RE
🇷🇴 రొమేనియా+40 RO
🇷🇺 రష్యా+7 RU
🇷🇼 రవాండా+250 RW
🇧🇱 సెయింట్ బర్థెలెమీ+590 BL
🇸🇭 సెయింట్ హెలెనా+290 SH
🇰🇳 సెయింట్ కిట్స్ మరియు నెవిస్+1869 KN
🇱🇨 సెయింట్ లూసియా+1758 LC
🇲🇫 సెయింట్ మార్టిన్+590 MF
🇵🇲 సెయింట్ పియరీ & మిక్వెలాన్+508 PM
🇼🇸 సమోఆ+685 WS
🇸🇲 శాన్ మారినో+378 SM
🇸🇹 సావో టోమ్ మరియు ప్రిన్సిప్+239 ST
🇸🇦 సౌదీ అరేబియా+966 SA
🇸🇳 సెనెగల్+221 SN
🇷🇸 సెర్బియా+381 RS
🇸🇨 సైకెల్స్+248 SC
🇸🇱 సియెరా లియోన్+232 SL
🇸🇬 సింగపూర్+65 SG
🇸🇽 సింట్ మార్టెన్+1721 SX
🇸🇰 స్లోవేకియా+421 SK
🇸🇮 స్లోవేనియా+386 SI
🇸🇧 సోలోమన్ ఐల్యాండ్స్+677 SB
🇸🇴 సోమాలియా+252 SO
🇿🇦 సౌత్ ఆఫ్రికా+27 ZA
🇰🇷 సౌత్ కొరియా+82 KR
🇸🇸 సౌత్ సూడాన్+211 SS
🇪🇸 స్పెయిన్+34 ES
🇱🇰 శ్రీలంక+94 LK
🇵🇸 పాలస్తీనా రాష్ట్రం+970 PS
🇻🇨 సెయింట్ విన్సెంట్ మరియు గ్రెనడైన్స్+1784 VC
🇸🇩 సుడాన్+249 SD
🇸🇷 సురినామ్+597 SR
🇸🇪 స్వీడన్+46 SE
🇨🇭 స్విట్జర్లాండ్+41 CH
🇸🇾 సిరియా+963 SY
🇹🇼 తైవాన్+886 TW
🇹🇯 తజికిస్తాన్+992 TJ
🇹🇿 టాంజానియా+255 TZ
🇹🇭 థాయిలాండ్+66 TH
🇹🇱 టైమర్-లెస్టే+670 TL
🇹🇬 టోగో+228 TG
🇹🇰 టోకెలావు+690 TK
🇹🇴 టోంగా+676 TO
🇹🇹 ట్రినిడాడ్ మరియు టొబాగో+1868 TT
🇹🇳 ట్యూనీషియా+216 TN
🇹🇷 టర్కీ+90 TR
🇹🇲 తుర్క్‌మెనిస్తాన్+993 TM
🇹🇨 టర్క్స్ మరియు కైకోస్+1649 TC
🇹🇻 తువాలు+688 TV
🇺🇬 యుగాండా+256 UG
🇺🇦 ఉక్రెయిన్+380 UA
🇦🇪 యునైటెడ్ అరబ్ ఎమిరేట్స్+971 AE
🇬🇧 యునైటెడ్ కింగ్‌డమ్+44 GB
🇺🇸 యునైటెడ్ స్టేట్స్+1 US
🇺🇾 ఉరుగ్వే+598 UY
🇻🇮 U.S. వర్జిన్ ఐల్యాండ్స్+1340 VI
🇺🇿 ఉజ్బెకిస్తాన్+998 UZ
🇻🇺 వనవాటు+678 VU
🇻🇪 వెనిజులా+58 VE
🇻🇳 వియత్నాం+84 VN
🇼🇫 వాలిస్ మరియు ఫుటునా+681 WF
🇪🇭 వెస్టర్న్ సహార+212 EH
🇾🇪 యెమెన్+967 YE
🇿🇲 జాంబియా+260 ZM
🇿🇼 జింబాబ్వే+263 ZW

arrow_back మీరు కవర్ చేయాలనుకుంటున్న కుటుంబ సభ్యులను ఎంచుకోండి

arrow_back ప్రతి కుటుంబ సభ్యుని వయస్సును ఎంచుకోండి

arrow_back మీరు ఎక్కడ నివసిస్తున్నారు? మీ నగర పిన్‌కోడ్‌తో మాకు సహాయపడండి

గ్లోబల్ కవరేజ్ యాడ్-ఆన్‌కు ఎవరు అర్హులు కారు? సమాచారం కంపెనీ యొక్క ప్రస్తుత అండర్‌రైటింగ్ నిబంధనల ప్రకారం, NRI/NRO/OCI/PIO/ద్వంద్వ పౌరసత్వం ఉన్న వ్యక్తులు/విదేశీయులు/విదేశాల్లో ఉద్యోగం చేస్తున్న లేదా ఉద్యోగం కోసం ప్లాన్ చేస్తున్న వ్యక్తులు/విదేశీ విశ్వవిద్యాలయాలలో చదువుతున్న లేదా రిజిస్టర్ చేసుకోవాలని ప్లాన్ చేస్తున్న విద్యార్థులకు గ్లోబల్ కవరేజ్ అందించబడదు.
గమనిక: ఇతర ప్రోడక్ట్‌ను తనిఖీ చేయడానికి- అన్వేషణ చేయడానికి ఇక్కడ క్లిక్ చేయండి
Ritika Malik
వ్రాసినవారు:
రితిక మాలిక్
Ritika Malik
రితిక మాలిక్

కేర్ హెల్త్ ఇన్సూరెన్స్ వద్ద ఇన్సూరెన్స్ నిపుణుడు

వైద్య మరియు ఇన్సూరెన్స్ రంగాలతో సహా వివిధ రంగాలలో వ్రాతపూర్వకంగా మరియు పరిశోధనలో బలమైన నేపథ్యంతో అత్యంత నైపుణ్యం కలిగిన ఇన్సూరెన్స్ నిపుణురాలు. పరిశ్రమ ప్రమాణాలకు కట్టుబడి ఉన్నప్పుడు సంక్లిష్టమైన పరిభాషను సులభతరం చేసే స్పష్టమైన, ఆకర్షణీయమైన కంటెంట్‌ను రూపొందించడంలో నిపుణురాలు. ఉద్దేశించిన ప్రేక్షకులతో సమర్థవంతంగా కనెక్ట్ అయ్యే సమాచార ఆర్టికల్స్, బ్లాగ్ పోస్ట్‌లు మరియు మార్కెటింగ్ మెటీరియల్స్‌ను ఉత్పత్తి చేయడంలో నిపుణురాలు.

check_circleసమీక్షించిన వారు:
మున్మి శర్మ
Munmi Sharma
మున్మి శర్మ

కేర్ హెల్త్ ఇన్సూరెన్స్ వద్ద సీనియర్ హెల్త్ ఇన్సూరెన్స్ నిపుణుడు

మున్మి కథ చెప్పడంపై ఉన్న అభిరుచి మరియు వివరాలపై సూక్ష్మ దృష్టితో పనిచేసే ఇన్సూరెన్స్ నిపుణురాలు. డిజిటల్ మార్కెటింగ్ పరిశ్రమలో 10+ సంవత్సరాల అనుభవంతో, ఇన్సూరెన్స్ రంగంలో ఆమెకు ఉన్న నైపుణ్యం, అనుభవం మరియు పరిపూర్ణతతో కూడిన రచనా కంటెంట్‌ను మెరుగుపరచడంలో సహాయపడుతుంది. కంటెంట్‌ను రూపొందించడం మరియు ఎడిట్ చేయడం కాకుండా, ఆమె ఖాళీ సమయంలో కాన్వాస్‌పై చిత్రాలు వేయడం, కొత్త ప్రదేశాలు మరియు వ్యక్తులను అన్వేషించడం, వెబ్ సిరీస్‌లను ఆస్వాదించడం, వంట చేయడం మరియు బ్యాడ్మింటన్ ఆడటం కూడా ఇష్టపడతారు.

అప్‌డేట్ చేయబడిన తేదీ: 23 సెప్టెంబర్ 2026 | రివ్యూ చేయబడిన తేదీ: 23 సెప్టెంబర్ 2026

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్

క్యాన్సర్, స్ట్రోక్ మరియు అవయవ మార్పిడి వంటి తీవ్రమైన ఆరోగ్య పరిస్థితులతో వచ్చే అధిక వైద్య ఖర్చులను నిర్వహించడానికి క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ మీకు సహాయపడుతుంది. కేర్ హెల్త్ ఇన్సూరెన్స్ మీరు ఎంచుకున్న ప్లాన్ ఆధారంగా హాస్పిటలైజేషన్, కీమోథెరపీ, రేడియోథెరపీ, డయాలిసిస్ మరియు ప్రీ- మరియు పోస్ట్-హాస్పిటలైజేషన్ కేర్ కోసం అర్హత కలిగిన ఖర్చులతో పాటు 32 నిర్దిష్ట తీవ్రమైన అనారోగ్యాలకు కవరేజ్ అందిస్తుంది.

ముఖ్యమైన అంశాలు

  • క్యాన్సర్, స్ట్రోక్, అవయవ మార్పిడి మరియు మరిన్ని తీవ్రమైన అనారోగ్యాల కోసం ఆర్థిక సహాయం పొందండి.
  • కీమోథెరపీ, రేడియోథెరపీ, డయాలిసిస్ మరియు ఇతర కవర్ చేయబడిన చికిత్సలకు సంబంధించిన అర్హతగల ఖర్చులకు కవరేజ్ పొందండి.
  • ఎంచుకున్న ప్లాన్‌లు పాలసీ నిబంధనలకు లోబడి, గ్లోబల్ కవరేజ్, అంతర్జాతీయ రెండవ అభిప్రాయాలు మరియు అదనపు రక్షణ కోసం ఎయిర్ అంబులెన్స్ కవర్ వంటి ప్రయోజనాలను అందిస్తాయి.
  • హాస్పిటలైజేషన్‌కు ముందు మరియు డిశ్చార్జ్ తర్వాత రికవరీ వ్యవధిలో అయ్యే అర్హతగల వైద్య ఖర్చులకు కవరేజ్ పొందండి.
  • క్లెయిమ్-రహిత సంవత్సరాలు వర్తించే నో క్లెయిమ్ బోనస్ ప్రయోజనం ద్వారా మీ అందుబాటులో ఉన్న కవరేజీని పెంచుకోవడానికి సహాయపడగలవు.
  • ప్లాన్ ఆధారంగా, మీరు డాక్టర్-ఆన్-కాల్, రికవరీ కౌన్సెలింగ్ మరియు ఇతర డిజిటల్ హెల్త్‌కేర్ సర్వీసులు వంటి సర్వీసులను యాక్సెస్ చేయవచ్చు.

క్రిటికల్ ఇల్నెస్ ఇన్సూరెన్స్ అంటే ఏమిటి?

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ అనేది ఎంచుకున్న పాలసీ క్రింద ముందుగా నిర్వచించబడిన విధంగా క్యాన్సర్, వినాశకరమైన కాలిన గాయాలు లేదా కోమా వంటి తీవ్రమైన అనారోగ్యాల కారణంగా హాస్పిటలైజేషన్ సందర్భంలో ఇన్సూర్ చేయబడిన సభ్యులకు నిర్దిష్ట పరిమితి వరకు వైద్య ఖర్చులను కవర్ చేసే ఒక మెడికల్ ప్లాన్. ఈ సమగ్రమైన మరియు సులభంగా పొందగలిగే ప్లాన్ ఫ్యామిలీ హెల్త్ మరియు ఇండివిడ్యువల్ ఇన్సూరెన్స్ ఎంపికలలో అందుబాటులో ఉంది.

ఇన్సూర్ చేయబడిన వ్యక్తి ఒక తీవ్రమైన అనారోగ్యానికి చికిత్స చేసేటప్పుడు వైద్య బిల్లులను చెల్లించడానికి డబ్బును ఉపయోగించవచ్చు. సంపాదించే కుటుంబ సభ్యునికి తీవ్రమైన వ్యాధి ఉన్నట్లు నిర్ధారణ అయిన సందర్భాల్లో, భారతదేశంలో ఉత్తమ క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ హాస్పిటలైజేషన్ సమయంలో అయ్యే అర్హతగల వైద్య ఖర్చులను కవర్ చేయడం ద్వారా విలువైన ఆర్థిక సహాయాన్ని అందిస్తుంది.

మీ కోసం సరైన హెల్త్ ఇన్సూరెన్స్ ప్లాన్‌ను కనుగొనండి

భారతదేశంలో ఉత్తమ హెల్త్ ఇన్సూరెన్స్ కంపెనీలలో ఒకటిగా, కేర్ హెల్త్ ఇన్సూరెన్స్ సరసమైన ప్రీమియంతో అనుబంధించబడిన సరైన హెల్త్‌కేర్ కవరేజీని అందిస్తుంది. భారతదేశంలో మా ఉత్తమ హెల్త్ ఇన్సూరెన్స్ ప్లాన్లలో కొన్ని ఇక్కడ ఇవ్వబడ్డాయి:

  • క్రిటికల్ మెడిక్లెయిమ్
  • కేర్ హార్ట్
  • క్యాన్సర్ మెడిక్లెయిమ్
  • ఇన్సూర్ చేయబడిన మొత్తంలో 100% వరకు నో క్లెయిమ్ బోనస్‌తో మీ కవరేజీని పెంచుకోండి.
  • కీమోథెరపీ మరియు రేడియోథెరపీ వంటి ఖరీదైన క్యాన్సర్ చికిత్సల కోసం కవరేజ్.
  • క్యాన్సర్, స్ట్రోక్ మరియు అవయవ మార్పిడితో సహా 32 నిర్దిష్ట క్లిష్టమైన అనారోగ్యాల నుండి మిమ్మల్ని మీరు రక్షించుకోండి.
  • కవర్ చేయబడిన అనారోగ్యాలు లేదా సర్జరీల కోసం ప్రతి పాలసీ సంవత్సరానికి ఒకసారి నిపుణుల వైద్య అభిప్రాయాన్ని పొందండి.
  • క్యుములేటివ్ బోనస్ సూపర్ మీరు క్లెయిమ్ చేసినప్పటికీ, ఐదు సంవత్సరాలలో మీ ఇన్సూరెన్స్ మొత్తాన్ని 7x కు పెంచుతుంది.
  • సంవత్సరంలో ఎప్పుడైనా ఇన్సూర్ చేయబడిన మొత్తం అయిపోతే అపరిమిత ఆటోమేటిక్ రీఛార్జ్.
  • మీరు శారీరకంగా యాక్టివ్‌గా ఉండడానికి ప్రోత్సహించడానికి రెన్యూవల్ ప్రీమియంలపై 30% వరకు డిస్కౌంట్లు.
  • డయాగ్నోస్టిక్స్, ఫార్మసీ మరియు కన్సల్టేషన్ల పై డిస్కౌంట్లతో అపరిమిత ఇ-కన్సల్టేషన్లు.
  • కీమోథెరపీ మరియు రేడియోథెరపీతో సహా ప్రధాన చికిత్సలను కవర్ చేస్తుంది.
  • కాల్ పై డాక్టర్‌కు యాక్సెస్, రికవరీ సపోర్ట్ మరియు డిజిటల్ హెల్త్ సర్వీసెస్.
  • 24-గంటల కంటే తక్కువ హాస్పిటలైజేషన్ అవసరమైన అర్హతగల డే కేర్ విధానాలను కవర్ చేస్తుంది.
  • అంతర్జాతీయ చికిత్స మరియు నిపుణుల వైద్య అభిప్రాయాల కోసం గ్లోబల్ కవరేజీని ఎంచుకోండి.

క్రిటికల్ ఇల్‌నెస్ కవర్‌ను ఎవరు కొనుగోలు చేయాలి?

సంభావ్య ఆరోగ్య అత్యవసర పరిస్థితుల నుండి రక్షణ కోరుకునే వ్యక్తులు ఒక క్రిటికల్ ఇన్సూరెన్స్ పాలసీతో సమగ్ర రక్షణను పొందవచ్చు, ముఖ్యంగా వైద్య చరిత్ర లేదా ముందు నుండి ఉన్న వ్యాధులతో. క్రిటికల్ ఇల్‌నెస్ పాలసీ కవరేజ్ యొక్క ప్రయోజనాలు దీని కోసం చాలా విలువైనవి:

  • కుటుంబంలో ఎవరికైనా అనారోగ్య చరిత్ర కలిగిన వ్యక్తులు:ఏదైనా క్రిటికల్ కండిషన్ కుటుంబంలో వంశపారంపర్యంగా వస్తుంటే, అది కుటుంబంలోని ఇతర సభ్యులకు కూడా ముప్పును పెంచుతుంది. కాబట్టి, క్రిటికల్ ఇల్‌నెస్ కవర్ పాలసీతో తగినంత కవరేజ్ తీసుకోవడం మీకు చాలా ముఖ్యం.
  • కుటుంబ పోషణ చూసుకునే వ్యక్తులు:కుటుంబంలో ఒక్కరే సంపాదించే వారు ఉంటే, తమ కుటుంబ ఆర్థికపరమైన భద్రతను దృష్టిలో ఉంచుకుని, ఎంత త్వరగా వీలైతే అంత త్వరగా క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్‌తో కవరేజ్ పొందడం చాలా ముఖ్యం.
  • మహిళలు: మహిళలలో క్యాన్సర్ కేసుల సంఖ్య పెరగడం ఆందోళనకరంగా ఉంది. అందువల్ల, మీరు అటువంటి ప్రమాదాలకు గురయ్యే అవకాశం ఉన్నట్లయితే క్రిటికల్ కేర్ ఇన్సూరెన్స్ పాలసీలో పెట్టుబడి పెట్టడం ఉత్తమ సలహా.

కేర్ ఇన్సూరెన్స్‌లో మేము ప్రత్యేక క్రిటికల్ ఇల్‌నెస్ ప్రయోజనాలను అందిస్తాము. మా కొనుగోలు చేయడానికి సులభమైన వ్యక్తిగత మరియు ఫ్యామిలీ హెల్త్ ఇండెమ్నిటీ ప్లాన్ పాలసీలో ముందుగా నిర్వచించబడిన 32 తీవ్రమైన అనారోగ్యాలను కవర్ చేస్తుంది.

క్రిటికల్ ఇల్‌నెస్ హెల్త్ ఇన్సూరెన్స్ ఫీచర్లు

క్రిటికల్ ఇన్సూరెన్స్ పాలసీ కోసం మా ఇన్సూరెన్స్ ప్లాన్ ఈ క్రింది ముఖ్యమైన ఫీచర్లను కలిగి ఉంటుంది:

  • కీమోథెరపీ మరియు రేడియోథెరపీ: కేర్ క్రిటికల్ ఇన్సూరెన్స్ పాలసీ క్యాన్సర్, అంతర్లీన కీమోథెరపీ మరియు రేడియోథెరపీని ఇన్సూరెన్స్ మొత్తం వరకు కవర్ చేస్తుంది, తద్వారా మీరు థెరపీ సెషన్ల సమయంలో నిశ్చింతగా ఉండవచ్చు.
  • ప్రీ మరియు పోస్ట్-హాస్పిటలైజేషన్: పరీక్షలు మరియు రికవరీ దశలో 30-రోజుల ప్రీ- మరియు పోస్ట్-హాస్పిటలైజేషన్, 60-రోజుల కవరేజీతో ఆర్థిక బ్యాకప్‌ను నిర్ధారించుకోండి.
  • డయాలిసిస్ కవరేజ్: ఇన్సూరెన్స్ మొత్తం వరకు నిర్దిష్ట క్లిష్టమైన పరిస్థితులలో డయాలిసిస్ కవరేజ్ కోసం ఆర్థిక బ్యాకప్‌ను నిర్ధారించుకోండి.
  • నో క్లెయిమ్ బోనస్: ప్రతి సంవత్సరం మీకు మెరుగైన కవరేజీని అందించడానికి మేము ఇన్సూరెన్స్ ప్రీమియంలో 100% వరకు పెరుగుదలను అందిస్తున్నందున క్లెయిమ్-రహిత సంవత్సరాలను జరుపుకోండి.
  • ఆరోగ్య సంరక్షణ సేవలు:మీ ఆరోగ్యాన్ని సరిగ్గా కాపాడుకోవడానికి, త్వరగా కోలుకోవడానికి కౌన్సెలింగ్, డాక్టర్ ఆన్ కాల్, అలాగే డిజిటల్ హెల్త్ పోర్టల్ వంటి మా వాల్యూ-యాడెడ్ సేవలను ఉపయోగించుకోండి.
  • అంబులెన్స్ కవర్: రవాణా ఖర్చుల గురించి ఆందోళన చెందకుండా సకాలంలో వైద్య సంరక్షణ పొందండి, ఎందుకంటే మేము ఒక నిర్దిష్ట మొత్తం వరకు అంబులెన్స్ ఫీజులను కవర్ చేస్తాము.

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ప్రయోజనాలు

క్రిటికల్ కేర్ ఇన్సూరెన్స్ తీవ్రమైన వైద్య పరిస్థితి విషయంలో గణనీయమైన ఆర్థిక మరియు భావోద్వేగ మద్దతును అందిస్తుంది. దాని కొన్ని కీలక ప్రయోజనాలు ఇక్కడ ఇవ్వబడ్డాయి:

  • సమగ్ర కవరేజ్: తీవ్రమైన చికిత్సల ఊహించని ఖర్చుల గురించి మీరు ఆందోళన చెందవలసిన అవసరం లేదు. హాస్పిటలైజేషన్ ఖర్చులు, గది అద్దె ఛార్జీలు మరియు OPD ఖర్చులతో సహా అన్ని అర్హతగల వైద్య ఖర్చులు కవర్ చేయబడతాయి.
  • మీ ఆర్థిక రక్షణను బలోపేతం చేయడం: మీ సాధారణ హెల్త్ ఇన్సూరెన్స్ హాస్పిటలైజేషన్‌ను కవర్ చేస్తుంది. క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ అత్యంత ఖరీదైన వైద్య పరిస్థితుల నుండి మీ రక్షణను బలోపేతం చేస్తుంది.
  • అనిశ్చిత ఆరోగ్య సంఘటనల సమయంలో విశ్వాసాన్ని అందిస్తుంది: తీవ్రమైన, జీవితాన్ని మార్చే పరిస్థితుల కోసం కవరేజ్ ఉందని తెలుసుకోవడం అనేది చికిత్స నిర్ణయాలు, రికవరీ మరియు పునరావాసం మరియు కుటుంబ బాధ్యతలపై దృష్టి పెట్టడానికి వ్యక్తులను అనుమతిస్తుంది.
  • ప్రత్యామ్నాయ చికిత్సలు:క్రిటికల్ ఇల్‌నెస్ ప్రయోజనాలలో AYUSH వంటి చికిత్సలకు కవరేజ్ కూడా ఉంటుంది.

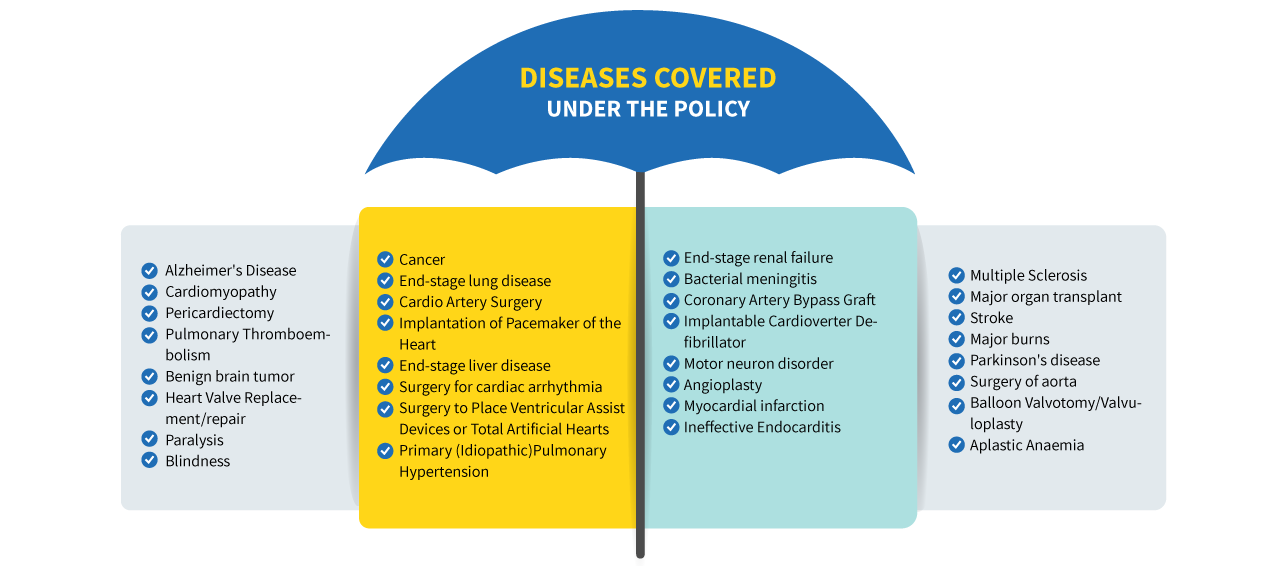
క్రిటికల్ ఇల్‌నెస్ జాబితా: పాలసీ క్రింద కవర్ చేయబడే వ్యాధులు

క్రిటికల్ కేర్ ఇన్సూరెన్స్ ప్లాన్ 32 ప్రాణాంతక వైద్య పరిస్థితులకు కవరేజ్ అందిస్తుంది. ప్లాన్‌లో కవర్ చేయబడిన వ్యాధుల జాబితా ఇక్కడ ఇవ్వబడింది:

diseases covere under policy diseases covere under policy

క్రిటికల్ ఇన్సూరెన్స్ కవరేజ్ యొక్క ఆప్షనల్ ప్రయోజనాలు

అత్యవసర సమయంలో మెరుగైన మద్దతును అందించడానికి ఆప్షనల్ కవర్లను మీ పాలసీలో చేర్చవచ్చు. ఒక క్రిటికల్ ఇల్‌నెస్ కవర్ పాలసీని కొనుగోలు చేసేటప్పుడు మీరు మిస్ చేయకూడని ఆప్షనల్ కవర్లు క్రింద ఇవ్వబడ్డాయి:


గది అద్దె సవరణ

సంరక్షణకు పరిమితులు లేనట్లుగా, మీ గది అద్దె కేటగిరి/అద్దెకు ఎటువంటి పరిమితులు లేదా పరిమితులు ఉండకూడదు. ఈ ప్రయోజనం హాస్పిటల్‌లో మీరు సౌకర్యవంతంగా ఉండటానికి సహాయపడుతుంది.


అంతర్జాతీయ రెండవ అభిప్రాయం

మీరు మొదటి దానితో సంతృప్తి చెందకపోతే రెండవ అభిప్రాయం ఎల్లప్పుడూ సహాయపడుతుంది. అవసరమైతే ఈ ప్లాన్ ప్రపంచవ్యాప్తంగా రెండవ అభిప్రాయాన్ని తీసుకోవడానికి మిమ్మల్ని అనుమతిస్తుంది.


ఎయిర్ అంబులెన్స్ కవర్

ఈ ప్రయోజనం ద్వారా, పాలసీ నిబంధనలు మరియు షరతులకు లోబడి, భారతదేశంలో ఎయిర్ అంబులెన్స్ సేవలను పొందడానికి కవర్ చేయబడిన క్రిటికల్ ఇల్‌నెస్ పాలసీలో పేర్కొన్న మొత్తం వరకు మేము మిమ్మల్ని కవర్ చేస్తాము.


గ్లోబల్ కవరేజ్

ఇన్సూరెన్స్ మొత్తం వరకు భారతదేశం వెలుపల కవర్ చేయబడిన పరిస్థితుల కోసం హాస్పిటలైజేషన్ ఖర్చులను క్లెయిమ్ చేయడానికి ఈ ప్రయోజనం మిమ్మల్ని అనుమతిస్తుంది.


మినహాయింపులు: క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ కవర్

కొన్నిసార్లు, కవరేజ్ పరిమితుల గురించి తప్పుడు సమాచారం కారణంగా పాలసీదారులు వారి ఇన్సూరెన్స్ ప్లాన్‌తో నిరాశకు గురవుతారు. అందువల్ల, భవిష్యత్తులో అటువంటి పరిస్థితిని నివారించడానికి పాలసీ కొనుగోలుదారులు వారి క్రిటికల్ ఇన్సూరెన్స్ పాలసీ మినహాయింపులను జాగ్రత్తగా సమీక్షించడం మంచిది.

ఈ క్రింది వాటి నుండి వచ్చే క్లెయిమ్‌లు మినహాయించబడతాయి:

  • స్వయంగా గాయపరచుకోవడం, ఆత్మహత్యా యత్నం లేదా ఆత్మహత్యకు పాల్పడటం
  • మద్యం/పొగాకు/సిగరెట్లు మొదలైన వాటి వినియోగానికి నేరుగా సంబంధించిన ఏదైనా అనారోగ్యం.
  • HIV లేదా ఏదైనా ఇతర లైంగికంగా సంక్రమించిన వ్యాధి
  • కాస్మెటిక్ లేదా ప్లాస్టిక్ సర్జరీలు లేదా సంబంధిత చికిత్స
  • గర్భధారణ, గర్భస్రావం, ప్రసవం, సి-సెక్షన్‌తో సహా ప్రసూతి, అబార్షన్ లేదా వీటి ద్వారా వచ్చే ఎలాంటి సమస్యలైనా
  • అణు, రసాయన లేదా జీవ దాడి లేదా ఆయుధాల కారణంగా జరిగిన నష్టం
  • ఏదైనా నేరపూరిత ఉద్దేశ్యంతో ఇన్సూర్ చేయబడిన వ్యక్తి ద్వారా ఏదైనా చట్ట ఉల్లంఘన కారణంగా జరిగిన అనారోగ్యం లేదా గాయాలు

పాలసీదారులకు అవసరమైన వ్యాధులను ఎదుర్కోవడానికి సహాయపడే సమగ్ర క్రిటికల్ హెల్త్ ఇన్సూరెన్స్‌ను మా ప్లాన్ అందిస్తుంది.

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ఎలా పనిచేస్తుంది?

వ్యాధి నిర్ధారణ జరిగినప్పుడు మీరు సిద్ధంగా ఉండేలా చూసుకోవడానికి, క్రిటికల్ ఇల్‌నెస్ పాలసీలు ఎలా పనిచేస్తాయో అర్థం చేసుకోవడం సహాయపడుతుంది.

కొనుగోలు నుండి క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్‌ను క్లెయిమ్ చేయడం వరకు ప్రాసెస్:

  • పరిశోధన మరియు పోలిక - అనేక ఇన్సూరెన్స్ ప్రొవైడర్లు మరియు పాలసీలను పోల్చడం ద్వారా ప్రారంభించండి. గుండెపోటు, క్యాన్సర్, స్ట్రోక్‌లు, కిడ్నీ వైఫల్యం మొదలైనటువంటి విస్తృత శ్రేణి తీవ్రమైన అనారోగ్యాలను కవర్ చేసే పాలసీలను ఎంచుకోండి.
  • పాలసీ కొనుగోలు - మీ అవసరాల ఆధారంగా ఒక ప్లాన్‌ను ఎంచుకోండి, కవరేజ్ మొత్తం మరియు టర్మ్ ఎంచుకోండి. అప్లికేషన్ ప్రాసెస్ సమయంలో, సరైన వ్యక్తిగత ఆరోగ్య వివరాలను అందించండి.
  • ప్రీమియం చెల్లింపులు - పాలసీలో అంగీకరించిన విధంగా సాధారణ ప్రీమియం చెల్లింపులను విస్మరించకండి. మిస్ అయిన చెల్లింపులు పాలసీ రద్దు లేదా తగ్గించబడిన కవరేజీని కలిగి ఉండవచ్చు.
  • వెయిటింగ్ పీరియడ్ - పాలసీదారు క్లెయిమ్ ఫైల్ చేయడానికి ముందు చాలా క్రిటికల్ ఇల్‌నెస్ కవర్ పాలసీలకు వెయిటింగ్ పీరియడ్ ఉంటుంది. వ్యవధి భిన్నంగా ఉంటుంది మరియు తరచుగా 30-90 రోజులు ఉంటుంది.
  • క్రిటికల్ ఇల్‌నెస్ నిర్ధారణ - పాలసీ వ్యవధిలో క్రిటికల్ ఇల్‌నెస్‌ నిర్ధారణ అయినప్పుడు పాలసీదారులు తప్పనిసరిగా ఇన్సూరర్‌ను సంప్రదించాలి.
  • క్లెయిమ్ సబ్మిషన్ - పాలసీదారు క్లెయిమ్ ఫారం మరియు సపోర్టింగ్ మెడికల్ డాక్యుమెంట్లను ఇన్సూరెన్స్ ప్రొవైడర్‌కు సమర్పించాలి.
  • క్లెయిమ్ అసెస్‌మెంట్ - పాలసీ షరతులను నెరవేర్చడానికి ఇన్సూరెన్స్ కంపెనీ క్లెయిమ్‌ను అంచనా వేస్తుంది. అప్పుడు అర్హత కలిగిన వైద్య ఖర్చులు అప్రూవల్ తర్వాత సెటిల్ చేయబడతాయి.

ఆన్‌లైన్‌లో ఉత్తమ క్రిటికల్ ఇల్‌నెస్ కవర్‌ను ఎలా ఎంచుకోవాలి?

ఏదైనా ఇతర ఇన్సూరెన్స్ పాలసీ లాగానే, భారతదేశంలో ఉత్తమ క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్‌ను ఎంచుకునేటప్పుడు మీరు అనేక అంశాలను పరిగణించాలి. మీరు ఈ క్రింది చెక్‌లిస్ట్‌తో పాటు వివిధ ప్లాన్‌లను సరిపోల్చడాన్ని కూడా పరిగణించాలి:

  • కవరేజ్‌ను తనిఖీ చేయండి - అనారోగ్యం సందర్భంలో మీ అర్హతగల వైద్య ఖర్చులను తిరిగి చెల్లించడానికి ఇన్సూరెన్స్ మొత్తం తగినంతగా ఉండాలి. మీ పొదుపులు మరియు ఇతర ఆర్థిక ఎంపికల ఆధారంగా ఈ నిర్ణయం తీసుకోవచ్చు.
  • ప్రీమియం రేట్లను లెక్కించండి - చాలామంది పాలసీ కొనుగోలుదారులు ప్రీమియం రేట్ల ఆధారంగా మాత్రమే ఇన్సూరెన్స్ పాలసీలను షార్ట్‌లిస్ట్ చేస్తారు, ఇది అర్థం చేసుకోదగినది. ఆన్‌లైన్‌లో ఉత్తమ క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ప్లాన్ల కోట్ పొందడానికి మీరు ప్రీమియం క్యాలిక్యులేటర్‌ను ఉపయోగించవచ్చు.
  • తక్కువ వెయిటింగ్ పీరియడ్‌ను నిర్ధారించుకోండి - ఇతర హెల్త్ ఇన్సూరెన్స్ ప్లాన్‌ల మాదిరిగా, ఒక క్రిటికల్ ఇన్సూరెన్స్ పాలసీలో వెయిటింగ్ పీరియడ్ ఉంటుంది. కేర్ హెల్త్ క్రిటికల్ ఇన్సూరెన్స్ పాలసీలు ప్రామాణిక 90-రోజుల ప్రారంభ వెయిటింగ్ పీరియడ్ మరియు ముందు నుండి ఉన్న వ్యాధుల కోసం 36-నెలల వెయిటింగ్ పీరియడ్‌తో వస్తాయి.
  • కవర్ చేయబడిన అనారోగ్యాలను కనుగొనండి - భారతదేశంలో ఉత్తమ క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ప్లాన్ కింద ఏ వ్యాధులు కవర్ చేయబడతాయో తెలుసుకోవడం చాలా ముఖ్యం. మీకు ఒక వైద్య పరిస్థితి యొక్క కుటుంబ చరిత్ర ఉన్నందున మీరు పాలసీని కొనుగోలు చేస్తున్నట్లయితే, ప్లాన్ అందించే కవరేజ్ గురించి తెలుసుకోవడం మీ ఉత్తమ ప్రయోజనంలో ఉంటుంది.
  • రెన్యూవల్ పాలసీ గురించి తెలుసుకోండి - ఈ ప్లాన్‌లు సాధారణంగా రెన్యూవబిలిటీ పై వయస్సు పరిమితిని కలిగి ఉంటాయి. మరింత పొడిగించబడిన వయస్సు పరిమితితో ఒక ప్లాన్‌ను ఎంచుకోండి, తద్వారా దానిని ఎటువంటి అవాంతరాలు లేకుండా జీవితంలోని ఏ దశలోనైనా రెన్యూ చేసుకోవచ్చు. అలాగే, సర్జరీ, డయాగ్నోస్టిక్ టెస్టులు మరియు ఇతర విధానాల కోసం క్లెయిమ్ ప్రాసెస్ మరియు ఉప-పరిమితుల కోసం చూడండి.

క్రిటికల్ ఇన్సూరెన్స్ పాలసీని కొనుగోలు చేయడానికి అర్హతా ప్రమాణాలు

ప్రవేశ వయస్సు- కనీసం బిడ్డ:కనీసం 18 సంవత్సరాలు లేదా అంతకంటే ఎక్కువ వయస్సు గల సభ్యులతో 91 రోజుల నుండి 4 సంవత్సరాల వరకు లేదా; వ్యక్తిగత ప్రాతిపదికన 5 సంవత్సరాలు కవర్ చేయబడతాయి
పెద్దలు:18 సంవత్సరాలు మరియు పైన
ప్రవేశ వయస్సు- గరిష్టం 50 సంవత్సరాలు
నిష్క్రమణ వయస్సు నిష్క్రమణ వయస్సు లేదు
ప్రపోజర్ వయస్సు (పెద్దలు) 18 సంవత్సరాలు లేదా అంతకంటే ఎక్కువ
ఎవరు కవర్ చేయబడతారు (ప్రపోజర్‌కు సంబంధించి సంబంధం) స్వీయ, చట్టబద్ధంగా వివాహం చేసుకున్న జీవిత భాగస్వామి, కుమారుడు, కుమార్తె, తండ్రి, తల్లి, సహోదరుడు, సహోదరి, అత్తగారు, మామగారు, అమ్మమ్మ/నాయనమ్మ, తాతయ్య, మనుమడు, మనుమరాలు, చిన్నాన్న/పెదనాన్న/మామ, పిన్ని/పెద్దమ్మ/అత్త, మేనల్లుడు, మేనకోడలు, ఉద్యోగి లేదా ఇన్సూరెన్సు ప్రయోజనం చేకూరే మరే ఇతర బంధువైనా.

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ప్లాన్ కింద క్లెయిమ్‌ను ఎలా ఫైల్ చేయాలి?

క్రిటికల్ కేర్ ఇన్సూరెన్స్ తన కస్టమర్లకు అవాంతరాలు లేని క్లెయిమ్ ప్రాసెస్‌ను నిర్ధారిస్తుంది. క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ కోసం నగదురహిత క్లెయిమ్ లేదా రీయింబర్స్‌మెంట్‌ను ఫైల్ చేసేటప్పుడు అనుసరించవలసిన దశలు ఇక్కడ ఇవ్వబడ్డాయి.

క్యాష్‌లెస్ క్లెయిమ్ ప్రాసెస్ రీయింబర్స్‌మెంట్ క్లెయిమ్ ప్రాసెస్
దశ 1: జాబితా చేయబడిన ఇన్-నెట్‌వర్క్ హాస్పిటల్‌కు వెళ్ళండి. దశ 1: ఇతర అవసరమైన డాక్యుమెంట్లతో పాటు మీ క్లెయిమ్ ఫారం సబ్మిట్ చేయండి.
దశ 2: ఇన్సూరెన్స్ డెస్క్ వద్ద అవసరమైన ఫారంలను పూరించండి. దశ 2: మీ క్లెయిమ్ ధృవీకరించబడినప్పుడు మీరు ఒక అప్రూవల్ లెటర్ పొందుతారు.
దశ 3: మా క్లెయిమ్ మేనేజ్‌మెంట్ బృందానికి పూర్తి చేయబడిన ఫారంను పంపండి. దశ 3: క్లెయిమ్ మేనేజ్‌మెంట్ బృందం ద్వారా లేవదీయబడిన ప్రశ్నలకు సమాధానం ఇవ్వండి.
దశ 4: మీ క్లెయిమ్ ధృవీకరించబడినప్పుడు మీరు ఒక అప్రూవల్ లెటర్ పొందుతారు. దశ 4: క్లెయిమ్ మేనేజ్‌మెంట్ బృందం నుండి అప్రూవల్ పొందండి.

దశ 5: క్లెయిమ్ మేనేజ్‌మెంట్ బృందం నుండి ప్రశ్నలకు సమాధానం ఇవ్వండి. మీ నగదురహిత క్లెయిమ్ ఆమోదించబడిందా లేదా తిరస్కరించబడిందా అనేదాని గురించి మీరు కమ్యూనికేషన్ అందుకుంటారు.

దశ 5: తుది ఆమోదం తర్వాత, అర్హతగల వైద్య ఖర్చుల కోసం రీయింబర్స్‌మెంట్ ప్రాసెస్ చేయబడుతుంది. క్లెయిమ్ తిరస్కరించబడితే మీరు సంప్రదించబడతారు.

కుటుంబం కోసం క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ఎంత ముఖ్యమైనది?

ఒక క్రిటికల్ ఇల్‌నెస్ రోగనిర్ధారణ అనేది పూర్తి కుటుంబానికి భావోద్వేగంగా మరియు ఆర్థికంగా వినాశకరంగా ఉండవచ్చు. కేర్ ఇన్సూరెన్స్ యొక్క క్రిటికల్ ఇల్‌నెస్ కవర్ ఒక అవసరమైన ఆర్థిక భద్రతా కవచంగా పనిచేస్తుంది, ఇది మీ కుటుంబ భవిష్యత్తును వారికి అవసరమైనప్పుడు రక్షిస్తుంది.

ఉత్తమ క్రిటికల్ ఇల్‌నెస్ పాలసీ ఈ క్రింది మార్గాల్లో ప్రయోజనకరంగా ఉంటుంది:

  • కవరేజ్ కోసం క్రిటికల్ ఇన్సూరెన్స్ పాలసీ అనేది 32 తీవ్రమైన అనారోగ్యాలను కవర్ చేస్తూ మిమ్మల్ని గణనీయంగా రక్షించే ఒక భద్రతా కవచం.
  • ఈ నష్టపరిహారం-ఆధారిత ప్లాన్ సంవత్సరం అంతటా మీకు అయ్యే అనేక వైద్య ఖర్చులను కవర్ చేస్తుంది కాబట్టి, అధిక ఇన్సూరెన్స్ మొత్తం మీకు పూర్తి భద్రతను అందిస్తుంది.
  • చికిత్స కోసం అవసరమైన కీమోథెరపీ మరియు రేడియోథెరపీ వంటి హాస్పిటలైజేషన్ మరియు అధునాతన వైద్య విధానాల కోసం మీకు విస్తృతమైన ఆర్థిక రక్షణ ఉంది.

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ పాలసీని కొనుగోలు చేసేటప్పుడు గుర్తుంచుకోవలసిన విషయాలు

చాలా సందర్భాల్లో క్రిటికల్ ఇల్‌నెస్‌లకు దీర్ఘకాలిక చికిత్స అవసరమవుతుంది. వంశపారంపర్య కారణాలతో పాటు ఒత్తిడితో కూడిన జీవనశైలి వల్ల కూడా ఇలాంటి వైద్యపరమైన రుగ్మతలు వచ్చే అవకాశం ఉంది. క్రిటికల్ ఇన్సూరెన్స్ పాలసీ తీసుకునేటప్పుడు, మీరు గుర్తుంచుకోవాల్సిన కొన్ని ముఖ్యాంశాలు ఇవే:

  • బడ్జెట్: ఊహించని వైద్య సమస్యను ఎదుర్కోవడానికి మీకు తగినంత ఆర్థిక వనరులు ఉంటే, మీరు తక్కువ కవరేజ్‌తో ఉత్తమ క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ప్లాన్లను ఎంచుకోవచ్చు. అయితే, ఆరోగ్య సంరక్షణ ఖర్చులు అపూర్వమైన రేటుతో పెరుగుతున్నాయని గుర్తుంచుకోండి, కాబట్టి పొదుపుపై మాత్రమే ఆధారపడటం అనేది తిరిగి పొందలేని ఆర్థిక నష్టాన్ని కలిగిస్తుంది.
  • ఆరోగ్య అవసరాలు: భారతదేశంలో ఉత్తమ క్రిటికల్ ఇల్‌నెస్ పాలసీని పొందడానికి మీ ఆరోగ్య అవసరాలను అర్థం చేసుకోండి. తీవ్రమైన అనారోగ్యాల సంభావ్యతను గుర్తించడానికి మీ ప్రస్తుత ఆరోగ్య పరిస్థితి, వయస్సు, జీవనశైలి అలవాట్లు మరియు కుటుంబ వైద్య చరిత్రను మూల్యాంకన చేయండి.
  • చేర్పులు: ప్రతి పాలసీ దాని స్వంత ఫీచర్లతో వస్తుంది. అందువల్ల, మీ అవసరాలకు తగినట్లుగా ఒక నిర్దిష్ట ప్లాన్ ఏమి అందిస్తుందో అర్థం చేసుకోవడం చాలా ముఖ్యం.
  • పరిమితులు: మీ క్రిటికల్ ఇన్సూరెన్స్ పాలసీలో ఏమి కవర్ చేయబడదో తెలుసుకోవడం కూడా చాలా ముఖ్యం. అలాగే, భవిష్యత్తులో ఏవైనా తిరస్కరించబడిన క్లెయిమ్‌లను నివారించడానికి పాలసీ యొక్క వెయిటింగ్ పీరియడ్‌ను తనిఖీ చేయండి.
  • క్లెయిమ్ ప్రాసెస్: ఒక పాలసీహోల్డర్‌గా, మీరు అందించవలసిన డాక్యుమెంటేషన్ మరియు క్లెయిమ్ ఫైల్ చేయడానికి విధానాల గురించి తెలుసుకోవడం మీకు ఉత్తమ ప్రయోజనం, కాబట్టి సమయం వచ్చినప్పుడు మీరు సిద్ధంగా ఉంటారు.
  • కవరేజ్ సైజు: ఒక ప్రామాణిక హెల్త్ ఇన్సూరెన్స్ పాలసీ కొన్ని చికిత్స ఖర్చులను కవర్ చేయదు. కాబట్టి, అటువంటి పరిస్థితుల చికిత్సను కవర్ చేసే భారతదేశంలో ఉత్తమ క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ప్లాన్లను ఎంచుకోండి.
  • క్లెయిమ్ సెటిల్‌మెంట్ నిష్పత్తి: ఒక ఇన్సూరెన్స్ ప్రొవైడర్ క్లెయిమ్ సెటిల్‌మెంట్ నిష్పత్తి అనేది క్లెయిమ్‌లను సెటిల్ చేయడానికి వారి సామర్థ్యం మరియు ఉద్దేశ్యాన్ని సూచిస్తుంది. అందువల్ల, ఉత్తమ క్రిటికల్ ఇల్‌నెస్ కవర్‌ను కొనుగోలు చేయడానికి ముందు క్లెయిమ్ సెటిల్‌మెంట్ నిష్పత్తిని పరిగణించండి.

కేర్ వద్ద క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ప్లాన్లను ఆన్‌లైన్‌లో ఎలా కొనుగోలు చేయాలి?

మా నుండి ఆన్‌లైన్‌లో క్రిటికల్ ఇన్సూరెన్స్ పాలసీని కొనుగోలు చేయడానికి మీరు కఠినమైన ఫార్మాలిటీలను చూడవలసిన అవసరం లేదు. మా కొనుగోలు ప్రక్రియ చాలా సులభం; మీ క్రిటికల్ ఇల్‌నెస్ హెల్త్ ఇన్సూరెన్స్ పొందడానికి మీరు క్రింది దశలను అనుసరించవచ్చు:

  • మా వెబ్‌సైట్‌ను సందర్శించండి మరియు ఒక హెల్త్ పాలసీని ఎంచుకోండి.
  • 'కోట్ పొందండి' పై క్లిక్ చేయండి మరియు సంబంధిత వివరాలను అందించండి.
  • పాలసీని కొనుగోలు చేయడానికి మా సురక్షితమైన డిజిటల్ చెల్లింపు విధానాల్లో దేనినైనా ఎంచుకోండి.
  • మీరు మీ రిజిస్టర్డ్ ఇమెయిల్‌లో కొత్త హెల్త్ పాలసీ డాక్యుమెంట్లను పొందుతారు.

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ క్లెయిమ్ కోసం అవసరమైన డాక్యుమెంట్లు

మీరు ఒక క్లెయిమ్ ఫైల్ చేయాలనుకుంటే, క్లెయిమ్ రిజిస్ట్రేషన్ చేయడానికి మమ్మల్ని సంప్రదించండి. ఒక క్లెయిమ్ ఫైల్ చేయడానికి, మీకు సాధారణంగా ఈ క్రింది డాక్యుమెంట్లు అవసరం:

డాక్యుమెంట్ రకం వివరణ
క్లెయిమ్ ఫారం పూర్తి చేయడానికి ఇన్సూరర్ ఒక క్లెయిమ్ ఫారం అందిస్తారు.
మెడికల్ రిపోర్ట్ రోగనిర్ధారణ, చికిత్స మరియు నిర్ధారణను వివరించే ఆరోగ్య నిపుణుడి నుండి ఒక నివేదిక.
డయాగ్నోస్టిక్ టెస్ట్ రిపోర్టులు రక్త పరీక్షలు, స్కాన్లు లేదా బయోప్సీ నివేదికలు వంటి పరీక్ష ఫలితాలు, తీవ్రమైన అనారోగ్యాన్ని నిర్ధారిస్తాయి.
డిశ్చార్జ్ వివరాలు హాస్పిటలైజేషన్ జరిగినట్లయితే, హాస్పిటల్ నుండి ఇచ్చే డిశ్చార్జ్ సారాంశం.
పాలసీ డాక్యుమెంట్ కవరేజ్ వివరాలు మరియు నిబంధనలను కలిగి ఉన్న క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ పాలసీ కాపీ.
గుర్తింపు రుజువు ఆధార్ కార్డ్, పాస్‌పోర్ట్, డ్రైవర్ లైసెన్స్ వంటి ప్రభుత్వం జారీ చేసిన ID).
చిరునామా రుజువు నివాస బిల్లులు, యుటిలిటీ బిల్లులు మొదలైనవి. డాక్యుమెంట్లు
వైద్య చరిత్ర డాక్యుమెంట్లు వర్తిస్తే, వ్యాధికి సంబంధించిన వైద్య చరిత్ర లేదా నివేదికలు.

భారతదేశంలో క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ప్లాన్ల పన్ను ప్రయోజనాలు

క్రిటికల్ ఇల్‌నెస్ హెల్త్ ఇన్సూరెన్స్ ప్రీమియంలు ఆదాయపు పన్ను చట్టం 1961 యొక్క సెక్షన్ 80D క్రింద మినహాయించబడతాయి. వయస్సు ప్రకారం అవసరమైన అనారోగ్యం పాలసీ కోసం మీరు చెల్లించే ప్రీమియంపై మీరు పొందగల పన్ను ప్రయోజనాలు క్రింద ఇవ్వబడ్డాయి:

కేటగిరీ అర్హత పన్ను మినహాయింపు పరిమితి
స్వీయ, జీవిత భాగస్వామి మరియు పిల్లల కోసం పన్ను మినహాయింపు (60 లోపు) 60 సంవత్సరాల కంటే తక్కువ వయస్సు ఉన్న వ్యక్తుల కోసం సంవత్సరానికి ₹25,000
స్వీయ, జీవిత భాగస్వామి మరియు పిల్లల కోసం పన్ను మినహాయింపు (60 కంటే ఎక్కువ) 60 సంవత్సరాల కంటే ఎక్కువ వయస్సు ఉన్న వ్యక్తుల కోసం సంవత్సరానికి ₹50,000
తల్లిదండ్రుల కోసం పన్ను మినహాయింపు (60 క్రింద) 60 సంవత్సరాల కంటే తక్కువ వయస్సు ఉన్న తల్లిదండ్రుల కోసం ₹ 25,000
తల్లిదండ్రుల కోసం పన్ను మినహాయింపు (60 కంటే ఎక్కువ) 60 సంవత్సరాల కంటే ఎక్కువ వయస్సు ఉన్న తల్లిదండ్రుల కోసం ₹ 75,000
ఫ్యామిలీ ప్రీమియం కోసం మొత్తం మినహాయింపు (60 క్రింద) వారి కుటుంబం కోసం ప్రీమియంలు చెల్లించే వ్యక్తుల కోసం (60 లోపు) ₹75,000 వరకు
ఫ్యామిలీ ప్రీమియం కోసం మొత్తం మినహాయింపు (60 కంటే ఎక్కువ) 60 కంటే ఎక్కువ వయస్సు ఉన్న వ్యక్తుల కోసం వారి కుటుంబం కోసం ప్రీమియంలు చెల్లించడం ₹1,00,000 వరకు

హెల్త్ ఇన్సూరెన్స్ నుండి క్రిటికల్ ఇల్‌నెస్ కవర్ ఎలా భిన్నంగా ఉంటుంది?

తరచుగా, ప్రజలు ఒక స్టాండర్డ్ హెల్త్ ఇన్సూరెన్స్ ప్లాన్ మరియు క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ పాలసీ మధ్య గందరగోళానికి గురవుతారు. అది మాత్రమే కాదు, హెల్త్ ఇన్సూరెన్స్ పరంగా రెండింటిలో ఒకటి సరిపోతుందని మనలో కొందరు నమ్ముతారు.

హెల్త్ ఇన్సూరెన్స్ మరియు క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ ఒకదానికొకటి భిన్నంగా ఎలా ఉన్నాయో తెలుసుకోండి:

కారకాలు క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ హెల్త్ ఇన్సూరెన్స్
కవరేజ్ ఇది ప్రాణాంతక క్రిటికల్ ఇల్‌నెస్‌ల వల్ల జరిగే హాస్పిటలైజేషన్‌ను కవర్ చేస్తుంది. ఇది ప్రామాణిక హాస్పిటలైజేషన్ పరిస్థితులు మరియు చికిత్స ఖర్చులను కవర్ చేస్తుంది.
ప్రయోజనాలు ప్రీ-మరియు పోస్ట్-హాస్పిటలైజేషన్, అవయవ దాత కవర్, డయాలిసిస్ కవర్, సైకియాట్రిక్ కౌన్సెలింగ్ మొదలైనవి. ఇన్-పేషెంట్ హాస్పిటలైజేషన్, ప్రీ మరియు పోస్ట్-హాస్పిటలైజేషన్, డేకేర్ చికిత్సలు, ICU ఛార్జీలు మరియు మరిన్ని.
అనేక అనారోగ్యాలు 32 తీవ్రమైన అనారోగ్యాలు వివిధ రకాల దీర్ఘకాలిక వ్యాధులు, వైద్య చికిత్సలు మరియు విధానాలు.
వెయిటింగ్ పీరియడ్ 90 రోజుల ప్రారంభ వెయిటింగ్ పీరియడ్ (ముందు నుండి ఉన్న వ్యాధుల కోసం 36 నెలలు) 30 రోజుల ప్రారంభ వెయిటింగ్ పీరియడ్ (ముందు నుండి ఉన్న వ్యాధుల కోసం 36 నెలలు).
పాలసీ వ్యవధి దీర్ఘ-కాలిక పాలసీ వార్షిక లేదా దీర్ఘకాలిక పాలసీ

మీడియా లైమ్‌లైట్‌లో కేర్ హెల్త్ ఇన్సూరెన్స్

ఒక గంటలోపు నగదురహిత క్లెయిమ్! IRDAI యొక్క కొత్త అప్‌డేట్ యొక్క పూర్తి ప్రయోజనాన్ని కస్టమర్లు ఎలా పొందవచ్చు?

నగదురహిత క్లెయిమ్ సెటిల్‌మెంట్లు ఆధునిక ఇన్సూరెన్స్ ల్యాండ్‌స్కేప్‌కు ఒక మూలాధారం, ఇది పాలసీదారులు మరియు పరిశ్రమకు అనేక ప్రయోజనాలను అందిస్తుంది. బుధవారం విడుదల చేసిన ఒక మాస్టర్ సర్క్యులర్లో IRDAI ఇన్సూరెన్స్ ప్రొవైడర్లందరికీ హెచ్చరికలు జారీ చేసింది...

మరింత చదవండి

మెరుగైన హెల్త్ ఇన్సూరెన్స్‌ను కనుగొనడానికి ఫీచర్లు, ఖర్చులను క్రమం తప్పకుండా సరిపోల్చండి

హెల్త్ ఇన్సూరెన్స్ ప్రీమియంలు పెరుగుతున్నాయి. లోకల్ సర్కిల్స్ ద్వారా వ్యక్తిగత హెల్త్ ఇన్సూరెన్స్ పాలసీల 11,000 యజమానుల సర్వేలో 52 శాతం గత 12 నెలల్లో వారి రెన్యూవల్ ప్రీమియంలలో 25 శాతానికి పైగా పెరుగుదలను చూశారని కనుగొనబడింది...

మరింత చదవండి

సీనియర్ సిటిజన్స్ కోసం హెల్త్ ఇన్సూరెన్స్: వయస్సు పరిమితి లేని కొత్త నియమాలు వృద్ధులకు ఎలా ప్రయోజనం చేకూరుస్తాయి- వివరించబడింది

సీనియర్ సిటిజన్స్ కోసం హెల్త్ ఇన్సూరెన్స్: హెల్త్ ఇన్సూరెన్స్ నియమాలకు సంబంధించి ఇన్సూరెన్స్ రెగ్యులేటరీ అండ్ డెవలప్‌మెంట్ అథారిటీ ఆఫ్ ఇండియా (IRDAI) ద్వారా ఇటీవలి సవరణలు సీనియర్ సిటిజన్స్‌కు గణనీయంగా ప్రయోజనం చేకూర్చడానికి సెట్ చేయబడ్డాయి...

మరింత చదవండి

మదర్స్ డే 2024: మహిళల కోసం హెల్త్ ఇన్సూరెన్స్ ప్రాముఖ్యతను అర్థం చేసుకోవడం

మేము మదర్స్ డేని జరుపుకుంటున్నప్పుడు, మహిళలు ఎదుర్కొనే ఆరోగ్య సంబంధిత సవాళ్లను ప్రతిబింబించడం చాలా ముఖ్యం. పునరుత్పత్తి ఆరోగ్యం నుండి మానసిక ఆరోగ్యం వరకు, మన తల్లులు శ్రద్ధ, సంరక్షణ మరియు మద్దతు అవసరమయ్యే అడ్డంకులను ఎదుర్కోవచ్చు...

మరింత చదవండి

క్యాన్సర్ కవరేజ్: హెల్త్ ఇన్సూరెన్స్ ఎందుకు అవసరం? 6 కీలక కారణాలు ఇక్కడ ఇవ్వబడ్డాయి

క్యాన్సర్ కవరేజీ: భారతదేశంలో క్యాన్సర్ కేసులు నిరంతరం పెరుగుతుండటం, దేశ ఆరోగ్య సంరక్షణ వ్యవస్థకు ఒక ముఖ్యమైన సవాలుగా నిలుస్తోంది. నేషనల్ క్యాన్సర్ రిజిస్ట్రీ ప్రోగ్రామ్ ప్రకారం, 2022 లో భారతదేశం దాదాపుగా 1.46 మిలియన్ల కొత్త క్యాన్సర్ కేసులను నమోదు చేసింది....

మరింత చదవండి

మీ కుటుంబం వైద్య నేపథ్యానికి సరిపోయే ఇన్సూరెన్స్ రైడర్లను కస్టమైజ్ చేసుకోండి

పెరుగుతున్న హెల్త్ ఇన్సూరెన్స్ కస్టమర్లు ఈ రోజుల్లో వారి బేస్ హెల్త్ ఇన్సూరెన్స్ పాలసీలను రైడర్లతో భర్తీ చేస్తున్నారు. ఇన్సూరెన్స్ అగ్రిగేటర్ Policybazaar.com ప్రకారం, కస్టమర్లలో 15 శాతం మంది మాత్రమే రైడర్లను కొనుగోలు చేశారు...

మరింత చదవండి

మా కస్టమర్ అభిప్రాయం

RS
రీనోటా సలామ్ 27 జూలై, 2026 నుండి అమలులోకి వస్తుంది
క్రిటికల్ మెడిక్లెయిమ్
5

ధన్యవాదాలు బిలై నింగ్‌తోజం, కేర్ హెల్త్ ఇంఫాల్

కేర్ సుప్రీమ్ మరియు కేర్ క్రిటికల్ మెడిక్లెయిమ్ నాకు, నా కుటుంబానికి దేవుడు పంపినట్లుగా ఉంది
SS
సుప్రియంకా ఎస్. డిసెంబర్ 01, 2023 తేదీన GSK యొక్క సీనియర్ ఎగ్జిక్యూటివ్ డైరెక్టర్ మరియు చీఫ్ ఫైనాన్షియల్ ఆఫీసర్‌ పదవి నుండి రిటైర్ అయ్యారు
క్రిటికల్ మెడిక్లెయిమ్
5

కృతజ్ఞతలు

క్లెయిమ్ ఫైల్ చేయడంలో ఆనంద్ జీ నాకు సహాయపడినందుకు ధన్యవాదాలు.
GK
గురువిందర్ ఖేరా డిసెంబర్ 01, 2023 తేదీన GSK యొక్క సీనియర్ ఎగ్జిక్యూటివ్ డైరెక్టర్ మరియు చీఫ్ ఫైనాన్షియల్ ఆఫీసర్‌ పదవి నుండి రిటైర్ అయ్యారు
క్రిటికల్ మెడిక్లెయిమ్
5

సంరక్షణ ఉత్తమమైనది

నాకు కిడ్నీ వైఫల్యం (కిడ్నీ ఫెయిల్యూర్) ఉన్నట్లు నిర్ధారణ అయింది, డయాలసిస్ చేయించుకోవాలని సలహా ఇచ్చారు. అదృష్టవశాత్తూ నా కేర్ క్రిటికల్ మెడిక్లెయిమ్‌లో డయాలసిస్‌కు కవరేజ్ ఉంది, అది చాలా ఉపయోగపడింది
S
సౌజన్యా డిసెంబర్ 01, 2023 తేదీన GSK యొక్క సీనియర్ ఎగ్జిక్యూటివ్ డైరెక్టర్ మరియు చీఫ్ ఫైనాన్షియల్ ఆఫీసర్‌ పదవి నుండి రిటైర్ అయ్యారు
క్రిటికల్ మెడిక్లెయిమ్
4

మంచి ప్రవర్తన

నా క్లెయిమ్ సమస్యలను సకాలంలో పరిష్కరించడానికి మరియు ఇతర కస్టమర్లతో మంచి ప్రవర్తనకు మద్దతు ఇచ్చే బృందం
AT
ఆశీష్ త్యాగి డిసెంబర్ 01, 2023 తేదీన GSK యొక్క సీనియర్ ఎగ్జిక్యూటివ్ డైరెక్టర్ మరియు చీఫ్ ఫైనాన్షియల్ ఆఫీసర్‌ పదవి నుండి రిటైర్ అయ్యారు
క్రిటికల్ మెడిక్లెయిమ్
4

క్లెయిమ్ అప్రూవల్ సులభం

నా క్లెయిమ్ యొక్క సులభమైన అప్రూవల్ కోసం ధన్యవాదాలు.
SM
శ్రీకాంత్ మిశ్రా డిసెంబర్ 01, 2023 తేదీన GSK యొక్క సీనియర్ ఎగ్జిక్యూటివ్ డైరెక్టర్ మరియు చీఫ్ ఫైనాన్షియల్ ఆఫీసర్‌ పదవి నుండి రిటైర్ అయ్యారు
క్రిటికల్ మెడిక్లెయిమ్
5

క్లెయిమ్ పొందాను

లివర్ వ్యాధి కోసం క్లెయిమ్ అందించినందుకు ధన్యవాదాలు
Rahul Sangwan

మీ తక్షణ సర్వీస్ కోసం నా అభినందనలు

ఇటీవల, నేను నా భార్య కోసం జాయ్ మెటర్నిటీ ఇన్సూరెన్స్ కొనుగోలు చేశాను మరియు క్లెయిమ్ సెటిల్‌మెంట్ బృందంతో నా అనుభవం అద్భుతంగా ఉంది, వారు అన్ని ఫార్మాలిటీలను సజావుగా ఎదుర్కోవడంలో నాకు సహాయపడ్డారు. నా నిర్ణయాన్ని సరైనదిగా చేసినందుకు ధన్యవాదాలు!

రాహుల్ సాంగ్వాన్

హెల్త్ ఇన్సూరెన్స్

Samanway Barik

మేము మీ స్కీమ్‌ను పొందడం కొనసాగిస్తాము

నేను గత సంవత్సరం నా హెల్త్‌కేర్ ప్లాన్‌ను పోర్ట్ చేసాను; ఇది నేను కేర్ హెల్త్ ఇన్సూరెన్స్‌ను ఎంచుకోవడం ద్వారా తీసుకున్న తెలివైన నిర్ణయం. వైరల్ ఇన్ఫెక్షన్ కారణంగా నేను ఇటీవల అడ్మిట్ అయ్యాను, మరియు నా అన్ని ఖర్చులు నా ప్లాన్ క్రింద కవర్ చేయబడ్డాయి.

సమన్వే బరిక్

హెల్త్ ఇన్సూరెన్స్

Soubhagya K Kulkarni

ప్రతిదీ సరళంగా సాగింది

నాకు చాలా సహాయం అవసరమైనప్పుడు, ఆసుపత్రిలో ఉన్నప్పుడు నాకు సహాయం చేసినందుకు ధన్యవాదాలు. హెల్త్ ఇన్సూరెన్స్ పథకాన్ని కొనుగోలు చేయడం ఇప్పటివరకు తీసుకున్న నా ఉత్తమ నిర్ణయం.

సౌభాగ్య కె కులకర్ణి

హెల్త్ ఇన్సూరెన్స్

Vaibhav Rai

ప్రాసెస్‌ను ముందుగానే వివరించడంలో నిజంగా సహాయపడుతుంది

మీ వేగవంతమైన క్లెయిమ్ సెటిల్‌మెంట్ ప్రాసెస్‌తో నాకు సహాయం చేసినందుకు ధన్యవాదాలు. నేను ఆమోదం కోసం ఎక్కువ వేచి ఉండవలసిన అవసరం లేదు. ప్రతిదీ వేగవంతమైనది మరియు అవాంతరాలు లేనిది.

వైభవ్ రాయ్

హెల్త్ ఇన్సూరెన్స్

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ గురించి సాధారణ ప్రశ్నలు

ప్ర. క్రిటికల్ ఇల్‌నెస్ పాలసీని కొనుగోలు చేయడానికి ముందు మెడికల్ చెక్-అప్ పొందడం అవసరమా?

క్రిటికల్ ఇల్‌నెస్ హెల్త్ ఇన్సూరెన్స్ పాలసీ డాక్యుమెంట్‌లో జాబితా చేయబడిన విధంగా ఏదైనా 32 తీవ్రమైన అనారోగ్యాల కోసం చికిత్స ఖర్చులను కవర్ చేస్తుంది. ఒక టెలి-అండర్‌రైటర్ ఆధారంగా పాలసీ జారీ చేయబడుతుంది, మరియు కొన్ని సందర్భాల్లో ఇన్సూర్ చేయబడిన వ్యక్తి ఒక మెడికల్ చెక్-అప్ చేయించుకోమని అడగబడవచ్చు.

ప్ర. నేను ఒకే క్రిటికల్ ఇల్‌నెస్ కోసం లేదా జాబితాలోని మరే ఇతర క్రిటికల్ ఇల్‌నెస్ కోసం అయినా పలు క్లెయిమ్‌లు చేయవచ్చా?

ఈ పాలసీ ఒక ఇండెమ్నిటీ కవర్, మరియు ఇన్సూర్ చేయబడిన వ్యక్తి ఒక పాలసీ సంవత్సరంలో అనేక క్లెయిమ్‌లు చేయవచ్చు. అయితే, పాలసీ నిబంధనలు మరియు షరతులకు లోబడి చేసిన అన్ని క్లెయిమ్‌లు ప్రాసెస్ చేయబడతాయి. పాలసీ క్రింద ఏదైనా క్లెయిమ్ యొక్క అంగీకారం పాలసీ క్రింద కవరేజ్ పరిధికి లోబడి ఉంటుంది. దయచేసి పాలసీ నిబంధనలు మరియు షరతులను చూడండి.

ప్ర. క్రిటికల్ ఇల్‌నెస్ పాలసీ పన్ను ప్రయోజనాలను అందిస్తుందా?

ఇతర హెల్త్ ఇన్సూరెన్స్ పాలసీల మాదిరిగానే, క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ పాలసీ కూడా పాలసీదారులకు చెల్లించిన ప్రీమియంపై పన్ను ప్రయోజనాలను అందిస్తుంది. వర్తించే విధంగా, పాలసీదారు ఆదాయపు పన్ను చట్టం, 1961 యొక్క సెక్షన్ 80D క్రింద పాలసీకి చెల్లించిన ప్రీమియంపై పన్ను మినహాయింపుకు అర్హత కలిగి ఉంటారు. ఈ పన్ను ప్రయోజనాలు భారతదేశంలోని పన్ను చట్టాలలో మార్పులకు లోబడి ఉంటాయి.

ప్ర.క్రిటికల్ ఇల్‌నెస్ కవరేజ్ కోసం ఇన్సూరెన్స్‌ను ఎలా నిర్ణయించాలి?

మీరు మీ కుటుంబం లేదా మీ కోసం క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్‌ను కొనుగోలు చేసినప్పుడు, మీ ఖర్చుల కోసం క్లెయిమ్ పొందడానికి ముందు వైద్య పరిస్థితి, చికిత్స ఖర్చులు మరియు వెయిటింగ్ పీరియడ్ వంటి వివిధ అంశాలను పరిగణించడం అవసరం. ఒక పాలసీని పొందేటప్పుడు అవయవ దాత కవర్ మరియు ప్రత్యామ్నాయ చికిత్స కవర్ వంటి అదనపు ప్రయోజనాలను కూడా పరిగణించాలి. మీ ఆర్థిక ప్రొఫైల్‌కు అనుగుణంగా తగిన కవరేజ్ ఉందని నిర్ధారించుకోవడానికి క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ కోట్‌ను ఆన్‌లైన్‌లో పొందండి.

ప్ర.భారతదేశంలో క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ పొందడం విలువైనదా?

క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ పాలసీ తీసుకోవడానికి మీరు ఎక్కువ ప్రీమియం కట్టాల్సిన అవసరం లేదు. మీరు ఇప్పుడు కేర్ హెల్త్ ఇన్సూరెన్స్‌తో విలువైన ప్రయోజనాలతో భారతదేశంలో సరసమైన, అత్యుత్తమ క్రిటికల్ ఇల్‌నెస్ పాలసీని పొందవచ్చు, ఇది విస్తృత శ్రేణి పాలసీ ప్రయోజనాలతో అధిక ఇన్సూరెన్స్ మొత్తం ఆప్షన్‌లను మీకు అందిస్తుంది.

ప్ర. తీవ్రమైన అనారోగ్యం కోసం కవరేజ్ పొందడం ఖరీదైనదా?

లేదు, ఈ కవర్ అంత ఖరీదైనది కాదు. మీరు EMI ఎంపికతో సరసమైన ప్రీమియంతో క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్‌ను ఆన్‌లైన్‌లో కొనుగోలు చేయవచ్చు.

ప్ర.హెల్త్ ఇన్సూరెన్స్ ఉన్నప్పటికీ మీరు భారతదేశంలో క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్‌ను ఎందుకు కొనుగోలు చేయాలి?

తీవ్రమైన అనారోగ్యం యొక్క ఆరోగ్య సంరక్షణ ఖర్చులను ఎదుర్కోవడానికి హెల్త్ ప్లాన్ నుండి ఆర్థిక మద్దతు సరిపోకపోవచ్చు, దీనికి తరచుగా దీర్ఘకాలిక వైద్య సంరక్షణ అవసరం కావచ్చు.

భారతదేశంలో ఉత్తమ క్రిటికల్ ఇల్‌నెస్ పాలసీ అనేది ప్రాణాంతక వ్యాధిని ఎదుర్కోవడానికి మీకు తగినంత ఆర్థిక మద్దతును అందించే ఒక పాలసీ, తద్వారా మీరు మీ పొదుపులను సురక్షితం చేసుకోవచ్చు మరియు మీ కుటుంబ భవిష్యత్తును రక్షించుకోవచ్చు.

ప్ర. నాకు సీనియర్ సిటిజన్స్ హెల్త్ ఇన్సూరెన్స్ ఉంటే నాకు క్రిటికల్ ఇల్‌నెస్ ఇన్సూరెన్స్ అవసరమా?

అవును, సీనియర్ సిటిజన్స్ తీవ్రమైన అనారోగ్యాల బారిన పడే ప్రమాదం ఎక్కువగా ఉన్నందున క్రిటికల్ ఇల్‌నెస్ ప్లాన్‌ను కలిగి ఉండటం ముఖ్యం. అంతేకాకుండా, చాలా మంది సీనియర్ సిటిజన్స్ ఆదాయం మరియు పొదుపు యొక్క పరిమిత వనరును కలిగి ఉంటారు, మరియు ఒక తీవ్రమైన అనారోగ్యం వారి ఫైనాన్సులను తీవ్రంగా దెబ్బతీయవచ్చు.

వ్యక్తిగతీకరించిన ప్లాన్లతో సహాయం పొందండి

కేర్ హెల్త్ ఇన్సూరెన్స్‌తో ఉత్తమ ఆర్థిక భద్రతను పొందండి!

+91
+91
🇦🇫 ఆఫ్ఘనిస్తాన్+93 AF
🇦🇱 అల్బేనియా+355 AL
🇩🇿 అల్జీరియా+213 DZ
🇦🇸 అమెరికన్ సమోవా+1684 AS
🇦🇩 అందోరా+376 AD
🇦🇴 అంగోలా+244 AO
🇦🇮 అంగుయిలా+1264 AI
🇦🇬 ఆంటిగ్వా మరియు బార్బుడా+1268 AG
🇦🇷 అర్జెంటీనా+54 AR
🇦🇲 అర్మేనియా+374 AM
🇦🇼 అరుబా+297 AW
🇦🇺 ఆస్ట్రేలియా+61 AU
🇦🇹 ఆస్ట్రియా+43 AT
🇦🇿 అజర్‌బైజాన్+994 AU
🇧🇸 బహామాస్+1242 BS
🇧🇭 బహ్రెయిన్+973 BH
🇧🇩 బంగ్లాదేశ్+880 BD
🇧🇧 బార్బడోస్+1246 BB
🇧🇾 బెలారస్+375 BY
🇧🇪 బెల్జియం+32 BE
🇧🇿 బెలిజ్+501 BZ
🇧🇯 బెనిన్+229 BJ
🇧🇲 బెర్ముడా+1441 BM
🇧🇹 భూటాన్+975 BT
🇧🇴 బోలివియా+591 BO
🇧🇦 బోస్నియా మరియు హెర్జెగోవినా+387 BA
🇧🇼 బోట్స్‌వానా+267 BW
🇧🇷 బ్రెజిల్+55 BR
🇻🇬 బ్రిటిష్ వర్జిన్ ఐల్యాండ్స్+1284 VG
🇧🇳 బ్రూనై+673 BN
🇧🇬 బల్గేరియా+359 BG
🇧🇫 బుర్కినా ఫాసో+226 BF
🇧🇮 బురుండి+257 BI
🇨🇻 కాబో వెర్డే+238 CV
🇰🇭 కంబోడియా+855 KH
🇨🇲 క్యామెరూన్+237 CM
🇨🇦 కెనడ+1 CA
🇰🇾 కేమన్ ఐల్యాండ్స్+1345 KY
🇨🇫 సెంట్రల్ ఆఫ్రికన్ రిపబ్లిక్+236 CF
🇹🇩 చాట్+235 TD
🇨🇱 చిలీ+56 CL
🇨🇳 చైనా+86 CN
🇨🇴 కొలంబియా+57 CO
🇰🇲 కోమోరోస్+269 KM
🇨🇬 కాంగో+242 CG
🇨🇰 కుక్ ఐల్యాండ్స్+682 CK
🇨🇷 కోస్టా రికా+506 CR
🇨🇮 Côte d'IVORE+225 CI
🇭🇷 క్రొయేషియా+385 HR
🇨🇺 క్యూబా+53 CU
🇨🇼 క్యూరాçAo+599 CW
🇨🇾 సైప్రస్+357 CY
🇨🇿 చెక్ రిపబ్లిక్ (చెకియా) +420 CZ
🇩🇰 డెన్మార్క్+45 DK
🇩🇯 జిబూతీ+253 DJ
🇩🇲 డొమినికా+1767 DM
🇩🇴 డొమినికన్ రిపబ్లిక్+1849 DO
🇨🇩 డాక్టర్ కాంగో+243 CD
🇪🇨 ఈక్వెడార్+593 EC
🇪🇬 ఈజిప్ట్+20 EG
🇸🇻 ఎల్ సాల్వడార్+503 SV
🇬🇶 ఈక్వటోరియల్ గినియా+240 GQ
🇪🇷 ఎరిట్రియా+291 ER
🇪🇪 ఎస్టోనియా+372 EE
🇸🇿 ఎస్వతిని+268 SZ
🇪🇹 ఎథియోపియా+251 ET
🇫🇴 ఫైరో ఐల్యాండ్స్+298 FO
🇫🇰 ఫాక్‌ల్యాండ్ ద్వీపాలు+500 FK
🇫🇯 ఫిజి+679 FJ
🇫🇮 ఫిన్‌ల్యాండ్+358 FI
🇫🇷 ఫ్రాన్స్+33 FR
🇵🇫 ఫ్రెంచ్ పాలినేషియా+689 PF
🇬🇦 గాబన్+241 GA
🇬🇲 గాంబియా+220 GM
🇬🇪 జార్జియా+995 GE
🇩🇪 జర్మనీ+49 DE
🇬🇭 ఘనా+233 GH
🇬🇮 జిబ్రాల్టర్+350 GI
🇬🇷 గ్రీస్+30 GR
🇬🇱 గ్రీన్‌ల్యాండ్+299 GL
🇬🇩 గ్రెనడా+1473 GD
🇬🇺 గువామ్+1671 GU
🇬🇹 గ్వాటెమాలా+502 GT
🇬🇳 గినియా+224 GN
🇬🇼 గినియా-బిసౌ+245 GW
🇬🇾 గయానా+592 GY
🇭🇹 హైతీ+509 HT
🇻🇦 హోలీ సీ+379 VA
🇭🇳 హొండురాస్+504 HN
🇭🇰 హాంగ్ కాంగ్+852 HK
🇭🇺 హంగరీ+36 HU
🇮🇸 ఐస్‌ల్యాండ్+354 IS
🇮🇳 ఇండియా+91 IN
🇮🇩 ఇండోనేషియా+62 ID
🇮🇷 ఇరాన్+98 IR
🇮🇶 ఇరాక్+964 IQ
🇮🇪 ఐర్లాండ్+353 IE
🇮🇲 ఐల్ ఆఫ్ మ్యాన్+44 IM
🇮🇱 ఇజ్రాయెల్+972 IL
🇮🇹 ఇటలీ+39 IT
🇯🇲 జమైకా+1876 JM
🇯🇵 జపాన్+81 JP
🇯🇴 జోర్డాన్+962 JO
🇰🇿 కజకిస్తాన్+7 KZ
🇰🇪 కెన్యా+254 KE
🇰🇮 కిరిబాటి+686 KI
🇰🇼 కువైట్+965 KW
🇰🇬 కిర్గిజ్‌స్థాన్+996 KG
🇱🇦 లావోస్+856 LA
🇱🇻 లాట్వియా+371 LV
🇱🇧 లెబనాన్+961 LB
🇱🇸 లెసోథో+266 LS
🇱🇷 లైబీరియా+231 LR
🇱🇾 లిబియా+218 LY
🇱🇮 లీచెన్‌స్టీన్+423 LI
🇱🇹 లిథువేనియా+370 LT
🇱🇺 లక్సెంబర్గ్+352 LU
🇲🇴 మకావ్+853 MO
🇲🇬 మడగాస్కర్+261 MG
🇲🇼 మలావి+265 MW
🇲🇾 మలేషియా+60 MY
🇲🇻 మాల్దీవ్స్+960 MV
🇲🇱 మాలి+223 ML
🇲🇹 మాల్టా+356 MT
🇲🇭 మార్షల్ ద్వీపాలు+692 MH
🇲🇷 మారిటానియా+222 MR
🇲🇺 మారిషస్+230 MU
🇾🇹 మేయోట్+262 YT
🇲🇽 మెక్సికో+52 MX
🇫🇲 మైక్రోనేషియా+691 FM
🇲🇩 మోల్డోవా+373 MD
🇲🇨 మొనాకో+377 MC
🇲🇳 మంగోలియా+976 MN
🇲🇪 మాంటెనెగ్రో+382 ME
🇲🇸 మాంట్‌సెరాట్+1664 MS
🇲🇦 మొరాకో+212 MA
🇲🇿 మొజాంబిక్+258 MZ
🇲🇲 మయన్మార్+95 MM
🇳🇦 నమీబియా+264 NA
🇳🇷 నౌరు+674 NR
🇳🇵 నేపాల్+977 NP
🇳🇱 నెదర్లాండ్స్+31 NL
🇳🇨 కొత్త కాలెడోనియా+687 NC
🇳🇿 న్యూజిలాండ్+64 NZ
🇳🇮 నికరాగువా+505 NI
🇳🇪 నైజర్+227 NE
🇳🇬 నైజీరియా+234 NG
🇳🇺 Niue+683 NU
🇲🇵 నార్తర్న్ మరియానా ఐల్యాండ్స్+1670 MP
🇰🇵 నార్త్ కొరియా+850 KP
🇲🇰 నార్త్ మ్యాసిడోనియా+389 MK
🇳🇴 నార్వే+47 వర్తించదు
🇴🇲 ఒమన్+968 OM
🇵🇰 పాకిస్తాన్+92 PK
🇵🇼 పలావు+680 PW
🇵🇦 పనామా+507 PA
🇵🇬 పాపువా న్యూ గినియా+675 PG
🇵🇾 పరాగ్వే+595 PY
🇵🇪 పెరు+51 PE
🇵🇭 ఫిలిప్పీన్స్+63 PH
🇵🇱 పోలాండ్+48 PL
🇵🇹 పోర్చుగల్+351 PT
🇵🇷 ప్యూర్టో రికో+1939 PR
🇶🇦 కతార్+974 QA
🇷🇪 Réunion+262 RE
🇷🇴 రొమేనియా+40 RO
🇷🇺 రష్యా+7 RU
🇷🇼 రవాండా+250 RW
🇧🇱 సెయింట్ బర్థెలెమీ+590 BL
🇸🇭 సెయింట్ హెలెనా+290 SH
🇰🇳 సెయింట్ కిట్స్ మరియు నెవిస్+1869 KN
🇱🇨 సెయింట్ లూసియా+1758 LC
🇲🇫 సెయింట్ మార్టిన్+590 MF
🇵🇲 సెయింట్ పియరీ & మిక్వెలాన్+508 PM
🇼🇸 సమోఆ+685 WS
🇸🇲 శాన్ మారినో+378 SM
🇸🇹 సావో టోమ్ మరియు ప్రిన్సిప్+239 ST
🇸🇦 సౌదీ అరేబియా+966 SA
🇸🇳 సెనెగల్+221 SN
🇷🇸 సెర్బియా+381 RS
🇸🇨 సైకెల్స్+248 SC
🇸🇱 సియెరా లియోన్+232 SL
🇸🇬 సింగపూర్+65 SG
🇸🇽 సింట్ మార్టెన్+1721 SX
🇸🇰 స్లోవేకియా+421 SK
🇸🇮 స్లోవేనియా+386 SI
🇸🇧 సోలోమన్ ఐల్యాండ్స్+677 SB
🇸🇴 సోమాలియా+252 SO
🇿🇦 సౌత్ ఆఫ్రికా+27 ZA
🇰🇷 సౌత్ కొరియా+82 KR
🇸🇸 సౌత్ సూడాన్+211 SS
🇪🇸 స్పెయిన్+34 ES
🇱🇰 శ్రీలంక+94 LK
🇵🇸 పాలస్తీనా రాష్ట్రం+970 PS
🇻🇨 సెయింట్ విన్సెంట్ మరియు గ్రెనడైన్స్+1784 VC
🇸🇩 సుడాన్+249 SD
🇸🇷 సురినామ్+597 SR
🇸🇪 స్వీడన్+46 SE
🇨🇭 స్విట్జర్లాండ్+41 CH
🇸🇾 సిరియా+963 SY
🇹🇼 తైవాన్+886 TW
🇹🇯 తజికిస్తాన్+992 TJ
🇹🇿 టాంజానియా+255 TZ
🇹🇭 థాయిలాండ్+66 TH
🇹🇱 టైమర్-లెస్టే+670 TL
🇹🇬 టోగో+228 TG
🇹🇰 టోకెలావు+690 TK
🇹🇴 టోంగా+676 TO
🇹🇹 ట్రినిడాడ్ మరియు టొబాగో+1868 TT
🇹🇳 ట్యూనీషియా+216 TN
🇹🇷 టర్కీ+90 TR
🇹🇲 తుర్క్‌మెనిస్తాన్+993 TM
🇹🇨 టర్క్స్ మరియు కైకోస్+1649 TC
🇹🇻 తువాలు+688 TV
🇺🇬 యుగాండా+256 UG
🇺🇦 ఉక్రెయిన్+380 UA
🇦🇪 యునైటెడ్ అరబ్ ఎమిరేట్స్+971 AE
🇬🇧 యునైటెడ్ కింగ్‌డమ్+44 GB
🇺🇸 యునైటెడ్ స్టేట్స్+1 US
🇺🇾 ఉరుగ్వే+598 UY
🇻🇮 U.S. వర్జిన్ ఐల్యాండ్స్+1340 VI
🇺🇿 ఉజ్బెకిస్తాన్+998 UZ
🇻🇺 వనవాటు+678 VU
🇻🇪 వెనిజులా+58 VE
🇻🇳 వియత్నాం+84 VN
🇼🇫 వాలిస్ మరియు ఫుటునా+681 WF
🇪🇭 వెస్టర్న్ సహార+212 EH
🇾🇪 యెమెన్+967 YE
🇿🇲 జాంబియా+260 ZM
🇿🇼 జింబాబ్వే+263 ZW

మమ్మల్ని ఇక్కడ సంప్రదించండి

సేల్స్:1800-102-4499

సర్వీసులు: 8860402452


ఇప్పుడే కొనండి

లైవ్ చాట్

సూపర్ మెడిక్లెయిమ్: UIN - RHIHLIP21374V022021

గమనిక: పైన పేర్కొన్న సమాచారం కేవలం రిఫరెన్స్ కోసం మాత్రమే. దయచేసి పాలసీ యొక్క నిబంధనలు మరియు షరతులను క్షుణ్ణంగా చదవండి. పన్ను మినహాయింపు షరతుల కోసం IRDAI మార్గదర్శకాలను చూడండి.

~పన్ను మినహాయింపు SJ123 అనేది పన్ను చట్టాల్లో వచ్చే మార్పులకు లోబడి ఉంటుంది. ప్రామాణిక నిబంధనలు మరియు షరతులు వర్తిస్తాయి

**డిసెంబర్'25 నాటికి సెటిల్ చేయబడిన క్లెయిముల సంఖ్య

^3-సంవత్సరాల పాలసీ కోసం 10 % డిస్కౌంట్ వర్తిస్తుంది

^^నగదురహిత హెల్త్‌కేర్ ప్రొవైడర్ల సంఖ్యడిసెంబర్'25 నాటికి

*జోన్ 10 నగరంలో 3 లక్షల ఇన్సూరెన్స్ మొత్తాన్ని ఎంచుకునే ఇన్సూర్డ్ వ్యక్తి (18) కోసం ప్రీమియం లెక్కించబడుతుంది.

~~ఏప్రిల్ 2025 నుండి డిసెంబర్ 2025 వరకు క్లెయిమ్ సెటిల్‌మెంట్ నిష్పత్తి